
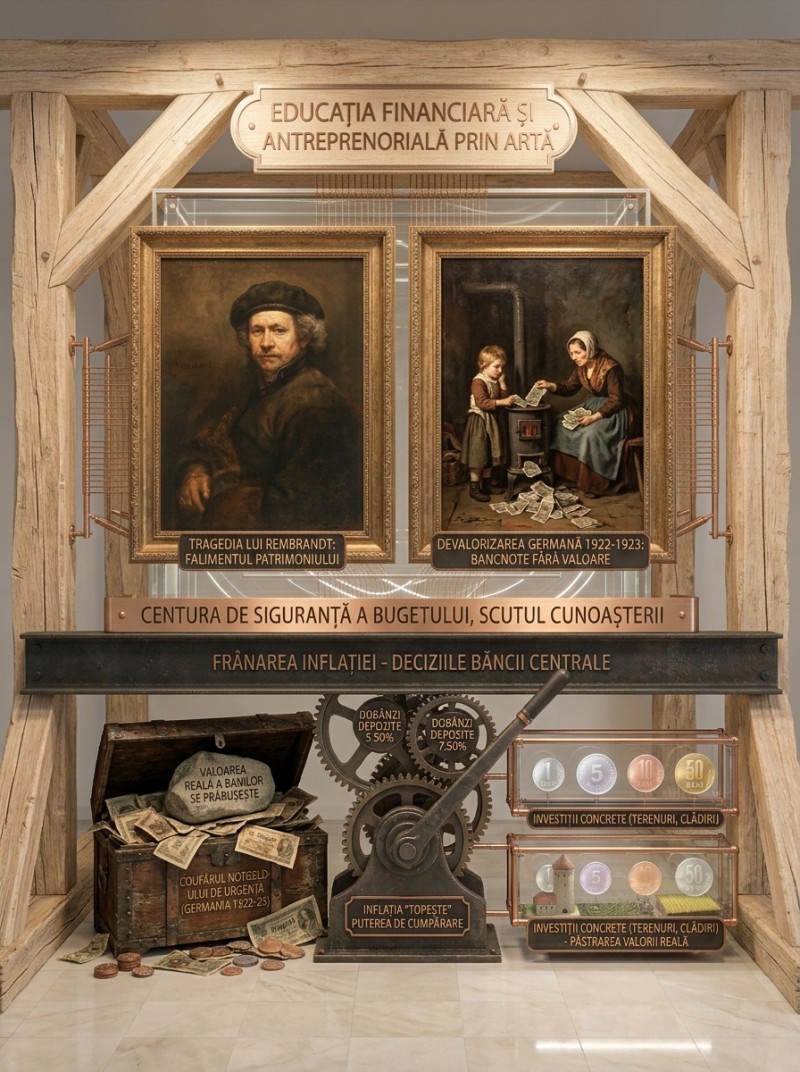
Cine nu înțelege regulile de bază ale banilor ajunge, inevitabil, să plătească scump din propriul buzunar. Educația financiară nu înseamnă matematică grea și nici formule complicate pe care să le înțeleagă doar bancherii. În realitate, ea este centura de siguranță a oricărui buget. Fără ea, rămânem complet expuși în fața inflației ,acea forță nevăzută care topește puterea de cumpărare și strică instant toate înțelegerile din afaceri.
Imaginați-vă regulile unui joc video în care strângeți monede un an întreg ca să cumpărați ceva drag, iar când ajungeți la magazin, descoperiți că prețul a crescut de zece ori. Monedele sunt tot acolo, le puteți număra, dar nu mai valorează nimic. Exact așa funcționează lucrurile și în viața reală.
În lege există o regulă veche numită nominalism monetar, scrisă clar în Articolul 1488 din Codul Civil. Statul ne spune că un leu împrumutat azi este egal cu un leu înapoiat peste trei ani. Sună simplu și corect, însă când prețurile explodează, această egalitate rămâne doar o iluzie pe hârtie. Valoarea reală a banilor se prăbușește, iar cel care are de primit suma înapoi iese în pierdere, chiar dacă litera legii a fost respectată. Fără educație financiară, nu avem cum să știm cum să ne protejăm prin contracte bine gândite.
Lecția istoriei: Ce se întâmplă când banii își pierd puterea de a cumpăra o pâine
Istoria ne arată că, atunci când oamenii și autoritățile ignoră economia, totul poate scăpa de sub control. Cel mai bun exemplu este Germania anilor 1922-1923, perioadă în care marca oficială își pierde valoarea de la o oră la alta. S-a ajuns în situația în care fabricile și primăriile nu mai aveau timp să primească banii de la banca centrală, deoarece până ajungeau la oameni, aceștia nu mai puteau cumpăra nimic cu ei.
Ca să nu se blocheze total comerțul, orașele au început să-și tipărească proprii bani de urgență, numiți Notgeld. S-a ajuns la episoade absurde, în care hârtia pe care erau tipărite bancnotele valora mai mult decât suma scrisă pe ele. În final, oamenii au refuzat să-i mai folosească la cumpărături și i-au transformat în piese de colecție, blocând și mai mult întreaga țară.
Cele trei capcane din afaceri pe care trebuie să le cunoașteți
Când prețurile cresc în fiecare zi, comportamentul din piață se schimbă radical. Educația financiară ne ajută să anticipăm trei fenomene majore care apar în orice criză.
-Asistăm la o fugă de contracte lungi. Nimeni nu mai vrea să semneze o chirie sau o livrare de marfă pe 2-3 ani dacă nu introduce o clauză care să mărească prețul automat odată cu inflația. Oamenii care înțeleg fenomenul scapă rapid de banii gheață și cumpără lucruri concrete, care își păstrează valoarea, cum ar fi terenurile sau clădirile.
-Se activează un truc al datoriilor, cunoscut în economie sub numele de Legea lui
Gresham: moneda rea o alungă din circulație pe cea bună. În viața de zi cu zi, asta devine un mare avantaj pentru cel care are datorii. Dacă aveți de înapoiat o sumă fixată în lei în urmă cu câțiva ani, veți profita de lege și veți returna exact acei lei devalorizați. În schimb, banii siguri, cum sunt dolarii sau euro, îi veți păstra bine ascunși. Cel care v-a dat împrumutul este obligat să accepte plata, chiar dacă valoarea ei reală a dispărut.
-Trebuie să fim atenți la deciziile Băncii Centrale, deoarece de acolo se dă ora exactă în economie. În ședința din 8 octombrie 2026, BNR a decis să mențină dobânda de politică monetară la 6,50% pe an, rata Lombard la 7,50% și dobânda de depozit la 5,50%, totul la un curs situat în jur de 5,3414 RON pentru un Euro. Pe înțelesul tuturor, asta înseamnă că banca centrală încearcă să frâneze inflația: scumpește creditele ca oamenii să nu mai ia împrumuturi nesăbuite și mărește dobânzile la depozite ca să ne încurajeze să punem bani deoparte.
Tragedia lui Rembrandt și cum ne apără sistemul de azi
În trecut, când nu existau reguli de protecție și nici educație financiară, greșelile te distrugeau. În anul 1656, celebrul pictor Rembrandt a dat faliment din cauză că s-a întins mai mult decât îi permitea bugetul personal. A cumpărat o casă uriașă în Amsterdam și obiecte de lux pe datorie, crezând că va câștiga mereu la fel de mult din tablouri. Când a venit criza, banii au dispărut de pe piață, iar creditorii i-au cerut toate sumele înapoi pe loc. Deoarece atunci nu exista o bancă centrală care să salveze situația, justiția i-a luat lui Rembrandt tot ce avea, le-a vândut la licitație, iar marele artist a murit în sărăcie.
Astăzi, avem două mari scuturi de protecție pe care Rembrandt nu le-a avut, iar alfabetizarea financiară ne învață cum să le folosim în avantajul nostru.
Limita de credit este primul dintre ele. Băncile nu vă mai lasă să vă împrumutați mai mult decât puteți duce, rata lunară fiind limitată, de regulă, la maximum 40% din veniturile nete. În zilele noastre, sistemul i-ar fi refuzat creditul lui Rembrandt, salvându-l de la ruină.
Al doilea scut este garantarea banilor prin FGDB. Dacă puneți bani la o bancă și aceasta dă faliment, statul vă protejează economiile prin Legea nr. 311/2015, în limita a 100.000 EUR (adică exact 534.140 RON la cursul din octombrie 2026). Fondul de Garantare vă dă banii înapoi în maximum 7 zile lucrătoare, însă plata se face exclusiv în lei, chiar dacă ați avut depozitul în euro. Ce depășește acest prag poate fi recuperat doar prin tribunal, prin înscrierea la masa credală a băncii.
Concluzie
Educația financiară ne schimbă perspectiva asupra banilor. Fără reguli economice și fără deciziile luate de BNR, inflația ar transforma piața într-un haos total. Regulile prudențiale, limitarea datoriilor și garantarea depozitelor nu sunt doar niște termeni din legi, ci sunt centura de siguranță care ne ține banii la adăpost și ne asigură că jocul economic rămâne corect pentru toată lumea.
Un text de Geanina Lăcrămioara DASCĂLU, Prof. asociat Școala Populară de Arte „George Enescu” Botoșani