
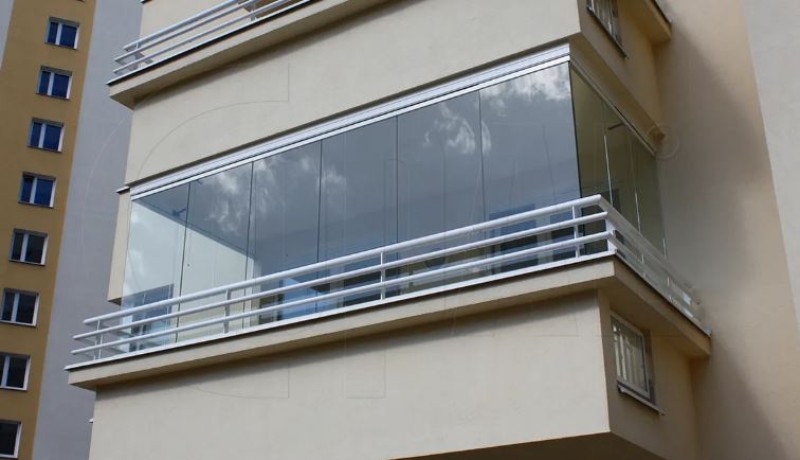
Noul CATUC prevede majorarea cu 100% a impozitului pentru anumite construcții executate fără autorizație și neregularizate. Se aplică măsura și balcoanelor închise acum 20 sau 30 de ani? Platforma dreptpractic.com analizează Art. 301 alin. (11), condițiile aplicării majorării, prescripția, situația fostului proprietar și problemele de constituționalitate și proporționalitate.
Art. 301 alin. (11) din noul Cod al amenajării teritoriului, urbanismului și construcțiilor prevede majorarea cu 100% a impozitului pentru anumite clădiri executate fără autorizație și neregularizate. Dar poate fi aplicată această majorare unui proprietar care și-a închis balconul acum 10, 20 sau 30 de ani? Răspunsul presupune mai mult decât simpla citire a textului legal, scrie sursa citată.
În ultimele zile, în presă au apărut informații potrivit cărora proprietarii care și-au închis balcoanele fără autorizație vor plăti un impozit dublu.
Știrea are un temei legal real. Dar formularea generală poate crea impresia că orice balcon închis fără autorizație atrage automat dublarea impozitului pe apartament.
Or, legea nu spune acest lucru.
Problema trebuie examinată din perspectiva condițiilor de aplicare a majorării, a obiectului impozitării și, mai ales, a efectelor pe care noua reglementare le poate produce asupra unor lucrări executate cu mult înainte de intrarea sa în vigoare.
Ce prevede, concret, noul CATUC?
Codul amenajării teritoriului, urbanismului și construcțiilor, adoptat prin Legea nr. 169/2026, a intrat în vigoare la 25 august 2026.
Articolul 301 reglementează autorizația de regularizare pentru anumite categorii de lucrări executate fără autorizație sau cu nerespectarea acesteia.
Alineatul (11) instituie o consecință fiscală distinctă.
Pentru clădirile executate fără respectarea procedurilor legale de autorizare sau cu nerespectarea autorizației, care nu fuseseră regularizate până la intrarea în vigoare a Codului, valoarea impozitului pe clădiri se majorează cu 100%.
Textul stabilește și perioada aplicării majorării: de la constatarea situației de construire neautorizată de către autoritatea publică locală competentă până la obținerea autorizației de regularizare sau desființarea lucrărilor.
Prin urmare, legiuitorul a instituit un mecanism fiscal care urmărește să determine proprietarii să clarifice situația juridică a construcțiilor neautorizate.
Dar aplicarea acestui mecanism ridică mai multe probleme de interpretare.
2. Închiderea unui balcon intră sub incidența acestei reglementări?
Art. 301 alin. (2) menționează expres lucrările de închidere a balcoanelor fără extinderea pe domeniul public printre categoriile pentru care se poate emite autorizație de regularizare.
Aceasta demonstrează că legiuitorul a avut în vedere și asemenea intervenții asupra clădirilor existente.
Totuși, includerea balcoanelor în procedura de regularizare nu înseamnă că orice balcon închis este neautorizat.
Pentru a stabili existența unei încălcări a regimului autorizării, trebuie identificată legislația în vigoare la data executării lucrării.
Într-o analiză anterioară am arătat că Legea nr. 50/1991 supunea autorizării modificările aduse clădirilor încă de la adoptarea sa.
În schimb, legea excepta, în anumite condiții, lucrările de reparare și înlocuire a tâmplăriei existente.
De aceea, trebuie făcută o distincție între închiderea pentru prima dată a unui balcon proiectat deschis și înlocuirea ferestrelor unui balcon deja închis.
Prima intervenție poate reprezenta o modificare a fațadei supusă autorizării. A doua poate beneficia de o excepție legală, în funcție de reglementarea aplicabilă și de caracteristicile lucrării.
Primăria nu poate porni exclusiv de la constatarea că balconul este închis pentru a concluziona că proprietarul a executat o lucrare neautorizată.
Trebuie stabilite natura intervenției, data executării și obligațiile legale existente la acel moment.
Citește continuarea pe dreptpractic.com...